W skrócie
Reklamacja uznana przez obniżenie ceny albo odstąpienie od umowy ze zwrotem towaru kończy się fakturą korygującą, a od 2026 roku korektę faktury z KSeF wystawia się wyłącznie w KSeF. Noty korygujące zniknęły z ustawy o VAT 1 lutego 2026 roku, podobnie jak wymóg dokumentowania uzgodnień z nabywcą. Korekta w KSeF obniża VAT sprzedawcy w okresie jej wystawienia, a nabywcy w dniu nadania numeru KSeF. Fakturę wystawia system ERP, a program do reklamacji przekazuje mu decyzję i dane sprawy.
KSeF od 2026 roku a rozliczenie reklamacji
Od 1 lutego 2026 roku faktury w KSeF wystawiają podatnicy, których sprzedaż z podatkiem przekroczyła w 2024 roku 200 mln zł, a od 1 kwietnia 2026 roku pozostali (art. 145l ustawy o VAT). Do końca 2026 roku poza KSeF może fakturować firma, której miesięczna sprzedaż dokumentowana fakturami nie przekracza 10 000 zł brutto (art. 145m). Kary z art. 106ni zaczną obowiązywać 1 stycznia 2027 roku. Rok 2026 jest więc okresem, w którym dział reklamacji i księgowość ustalają, jak decyzja o reklamacji trafia do faktury.
W reklamacjach między firmami przepisy podatkowe działają niezależnie od podstawy reklamacji. Rękojmia, gwarancja i warunki umowy rozstrzygają, co należy się kupującemu, a ustawa o VAT, jak udokumentować zmianę ceny. Zasady reklamacji w B2B opisujemy przy rękojmi w reklamacjach między firmami. Ten artykuł zaczyna się w chwili, w której decyzja już zapadła.
Które decyzje reklamacyjne wymagają korekty
Podstawę opodatkowania obniża m.in. obniżka ceny udzielona po sprzedaży i wartość zwróconych towarów (art. 29a ust. 10 pkt 1 i 2). Korekta zależy więc od tego, czy decyzja zmienia cenę albo cofa sprzedaż. Rozwiązania reklamacji porównujemy w tabeli:
| Rozwiązanie reklamacji | Wpływ na cenę | Dokument w rozliczeniu VAT |
|---|---|---|
| Naprawa | Cena bez zmian | Bez faktury korygującej |
| Wymiana na taki sam towar | Cena bez zmian | Bez faktury korygującej |
| Obniżenie ceny | Obniżka po sprzedaży | Faktura korygująca in minus, art. 29a ust. 10 pkt 1 |
| Odstąpienie od umowy ze zwrotem towaru | Zwrot całej ceny | Faktura korygująca in minus, art. 29a ust. 10 pkt 2 |
| Reklamacja nieuznana | Cena bez zmian | Bez dokumentu |
Żądania klienta i ich kolejność opisujemy przy żądaniach klienta w reklamacji. Zwrot towaru po odstąpieniu od umowy zawartej na odległość daje taką samą korektę, choć nie jest reklamacją. Różnice między obiema sprawami opisujemy przy zwrocie towaru a reklamacji w procesie RMA. Naprawa nie zmienia ceny, ale po wdrożeniu dyrektywy 2024/1799 wydłuży odpowiedzialność sprzedawcy, co opisujemy przy prawie do naprawy w reklamacjach.
Faktura korygująca w KSeF
Fakturę korygującą do faktury ustrukturyzowanej wystawia się jako fakturę ustrukturyzowaną albo w trybie offline24 (art. 106j ust. 4). Faktury przyjętej do KSeF nie da się edytować ani anulować, więc każda zmiana wymaga korekty. Art. 106k o notach korygujących uchylono z dniem 1 lutego 2026 roku. Błąd na fakturze poprawia od tej daty wyłącznie sprzedawca, także na prośbę nabywcy, który zgłosił reklamację.
Faktura korygująca zawiera numer KSeF faktury korygowanej (art. 106j ust. 2 pkt 2a), dane faktury pierwotnej i kwotę korekty podstawy oraz podatku w podziale na stawki. Przyczyna korekty jest od 2022 roku fakultatywna (art. 106j ust. 2a). Korektę faktury wystawionej przed obowiązkiem KSeF też przygotowujemy w strukturze FA(3), a brak numeru KSeF oznacza znacznik NrKSeFN. Jedną korektą zbiorczą można objąć faktury z KSeF i spoza KSeF.
Moment obniżenia podstawy opodatkowania
Od 1 lutego 2026 roku art. 29a ust. 13 nie wymaga od sprzedawcy dokumentacji uzgodnienia warunków obniżki z nabywcą. Wymóg wprowadzony w 2021 roku zniknął razem z wyjątkiem z art. 29a ust. 15 pkt 5, który zwalniał z niego korekty w KSeF. Okres korekty zależy od drogi, którą dokument dociera do nabywcy:
- Korekta w KSeF - sprzedawca obniża podstawę w okresie wystawienia korekty, czyli przesłania jej do KSeF (art. 29a ust. 13).
- Korekta poza KSeF - przy dokumencie papierowym albo PDF, np. dla konsumenta, sprzedawca czeka na potwierdzenie otrzymania korekty (art. 29a ust. 13a).
- Korekta w trybie offline - udostępniona nabywcy przez KSeF obniża podstawę w okresie przesłania do systemu (art. 29a ust. 13c).
- Nabywca - zmniejsza podatek naliczony w okresie otrzymania korekty, a korektę z KSeF otrzymuje w dniu nadania numeru KSeF (art. 86 ust. 19a i art. 106na ust. 3).
Korekta in plus, np. po pomyłce w cenie na niekorzyść sprzedawcy, trafia do okresu, w którym zaistniała przyczyna zwiększenia (art. 29a ust. 17). W reklamacjach takie korekty są rzadkie, bo decyzja zwykle obniża cenę. Jeśli sprzedawca wystawi korektę poza KSeF mimo obowiązku, nabywca ujmuje ją według dnia faktycznego otrzymania. Naruszenie obciąża wtedy sprzedawcę.
Pola struktury FA(3) przy korekcie
Od 1 lutego 2026 roku KSeF przyjmuje wyłącznie faktury w strukturze FA(3), także korekty faktur wystawionych wcześniej w FA(2). Broszura Ministerstwa Finansów o strukturze FA(3) opisuje pola, które ERP wypełnia przy korekcie po reklamacji. Najważniejsze dla działu reklamacji są cztery pola:
- RodzajFaktury - wartość KOR oznacza korektę faktury podstawowej albo uproszczonej, a KOR_ZAL i KOR_ROZ korekty faktur zaliczkowych.
- DaneFaKorygowanej - numer i data faktury pierwotnej oraz jej numer KSeF albo znacznik NrKSeFN dla faktury spoza KSeF.
- TypKorekty - pole fakultatywne, w którym 1 oznacza ujęcie w dacie faktury pierwotnej, 2 w dacie korekty, a 3 w innej dacie.
- StanPrzed - znacznik wiersza z wartościami sprzed korekty, gdy pozycję pokazuje się w dwóch wierszach.
Pole PrzyczynaKorekty jest fakultatywne, ale wpisanie do niego numeru reklamacji wiąże fakturę ze sprawą. Kwoty w podsumowaniu faktury korygującej zawsze są różnicą względem faktury pierwotnej, np. -200 zł netto i -46 zł VAT. Przy kolejnej korekcie tej samej faktury podaje się dane faktury pierwotnej, a nie wcześniejszych korekt.
Program do reklamacji dostarcza decyzję i dane sprawy, a dokument podatkowy powstaje w ERP.
Zwrot pieniędzy przy sprzedaży na paragon
Faktury dla konsumentów są wyłączone z obowiązku KSeF, choć sprzedawca może je tam wystawiać dobrowolnie (art. 106ga ust. 2 pkt 4). Gdy klient kupił towar na paragon, zwrotu pieniędzy po uznanej reklamacji nie rejestruje się na kasie. Rozporządzenie Ministra Finansów z 25 czerwca 2025 roku w sprawie kas rejestrujących (Dz.U. 2025 poz. 845) każe zapisać go w odrębnej ewidencji zwrotów i uznanych reklamacji (§ 3 ust. 3). Ewidencja zawiera datę sprzedaży, nazwę towaru, termin reklamacji i zwracaną kwotę z podatkiem.
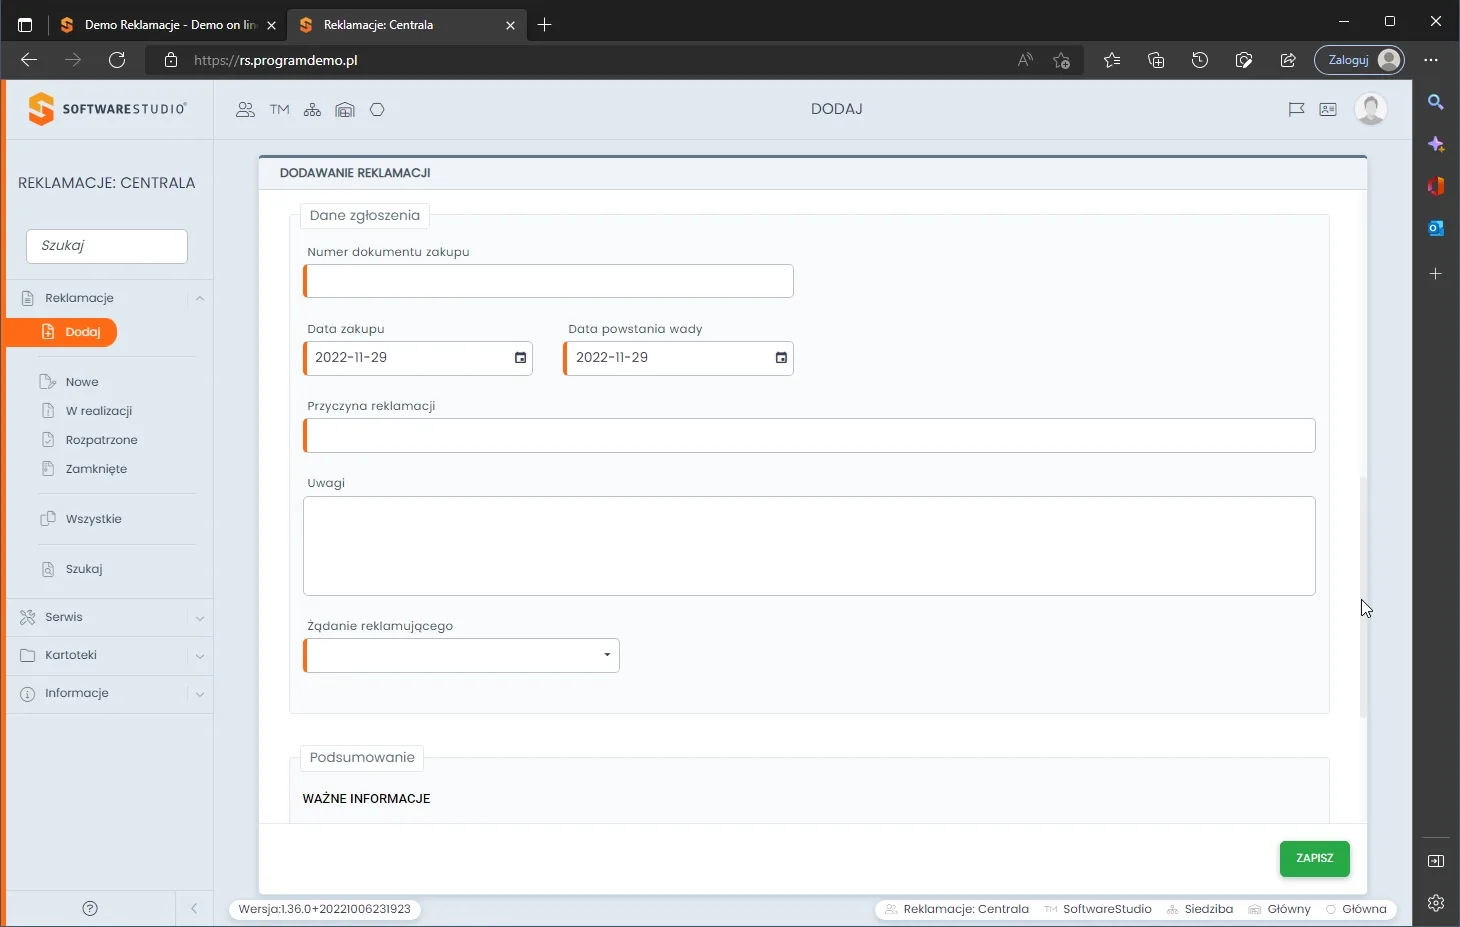
Do wpisu potrzebny jest dokument sprzedaży, a przy paragonie jego numer i numer unikatowy kasy. Wpis potwierdza protokół przyjęcia reklamacji podpisany przez sprzedawcę i nabywcę. Menu Wydruk w Studio RMA.net ma pozycje Oświadczenie dla klienta i Szczegóły reklamacji, a dane zakupu wynikają z pól formularza zgłoszenia. Dowody zakupu opisujemy przy dowodzie zakupu w reklamacji przez Internet.
Dane z programu do reklamacji dla systemu ERP
Fakturę korygującą wystawia system ERP albo program fakturowy, który wystawił fakturę pierwotną i zna jej numer KSeF. Studio RMA.net zapisuje decyzję w statusie sprawy, np. Upust cenowy, Uznana albo Naprawa i upust cenowy. Pole Numer dokumentu zakupu wskazuje fakturę, której dotyczy reklamacja, a kartoteka kontrahentów przechowuje NIP nabywcy. Integracje Studio RMA.net z SAP, Microsoft Dynamics i Comarch ERP XL wiążą zgłoszenie z dokumentami sprzedaży i historią zamówień klienta.
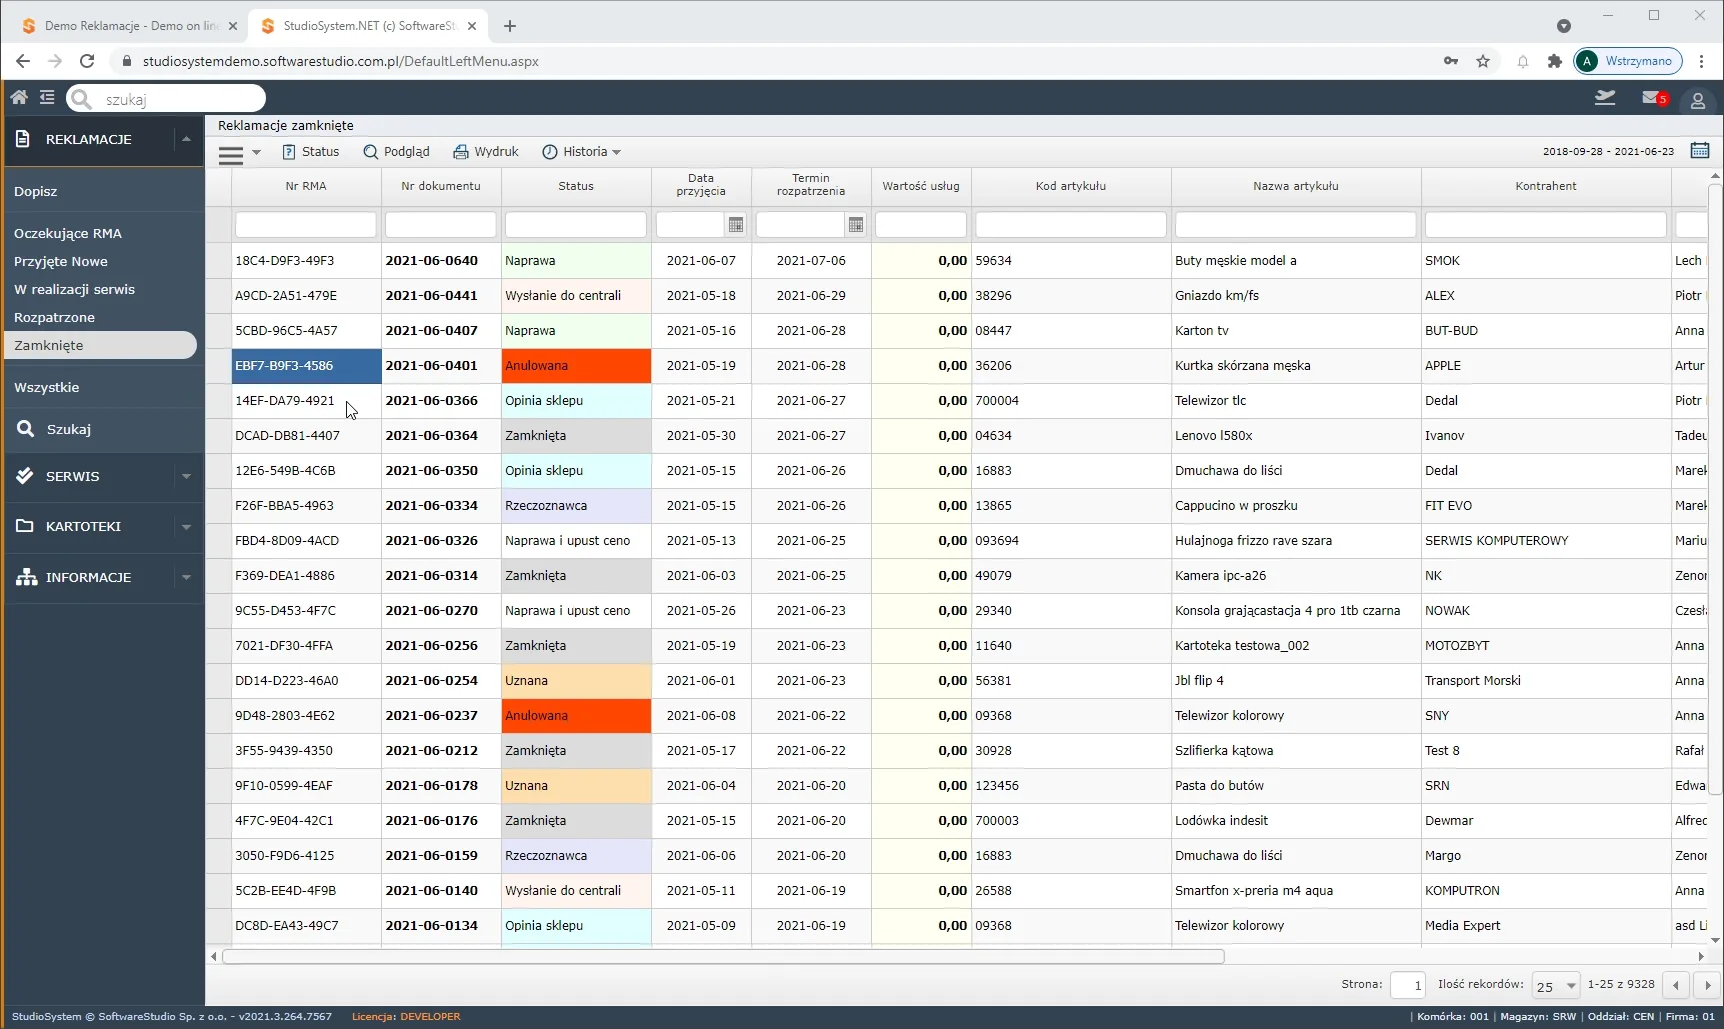
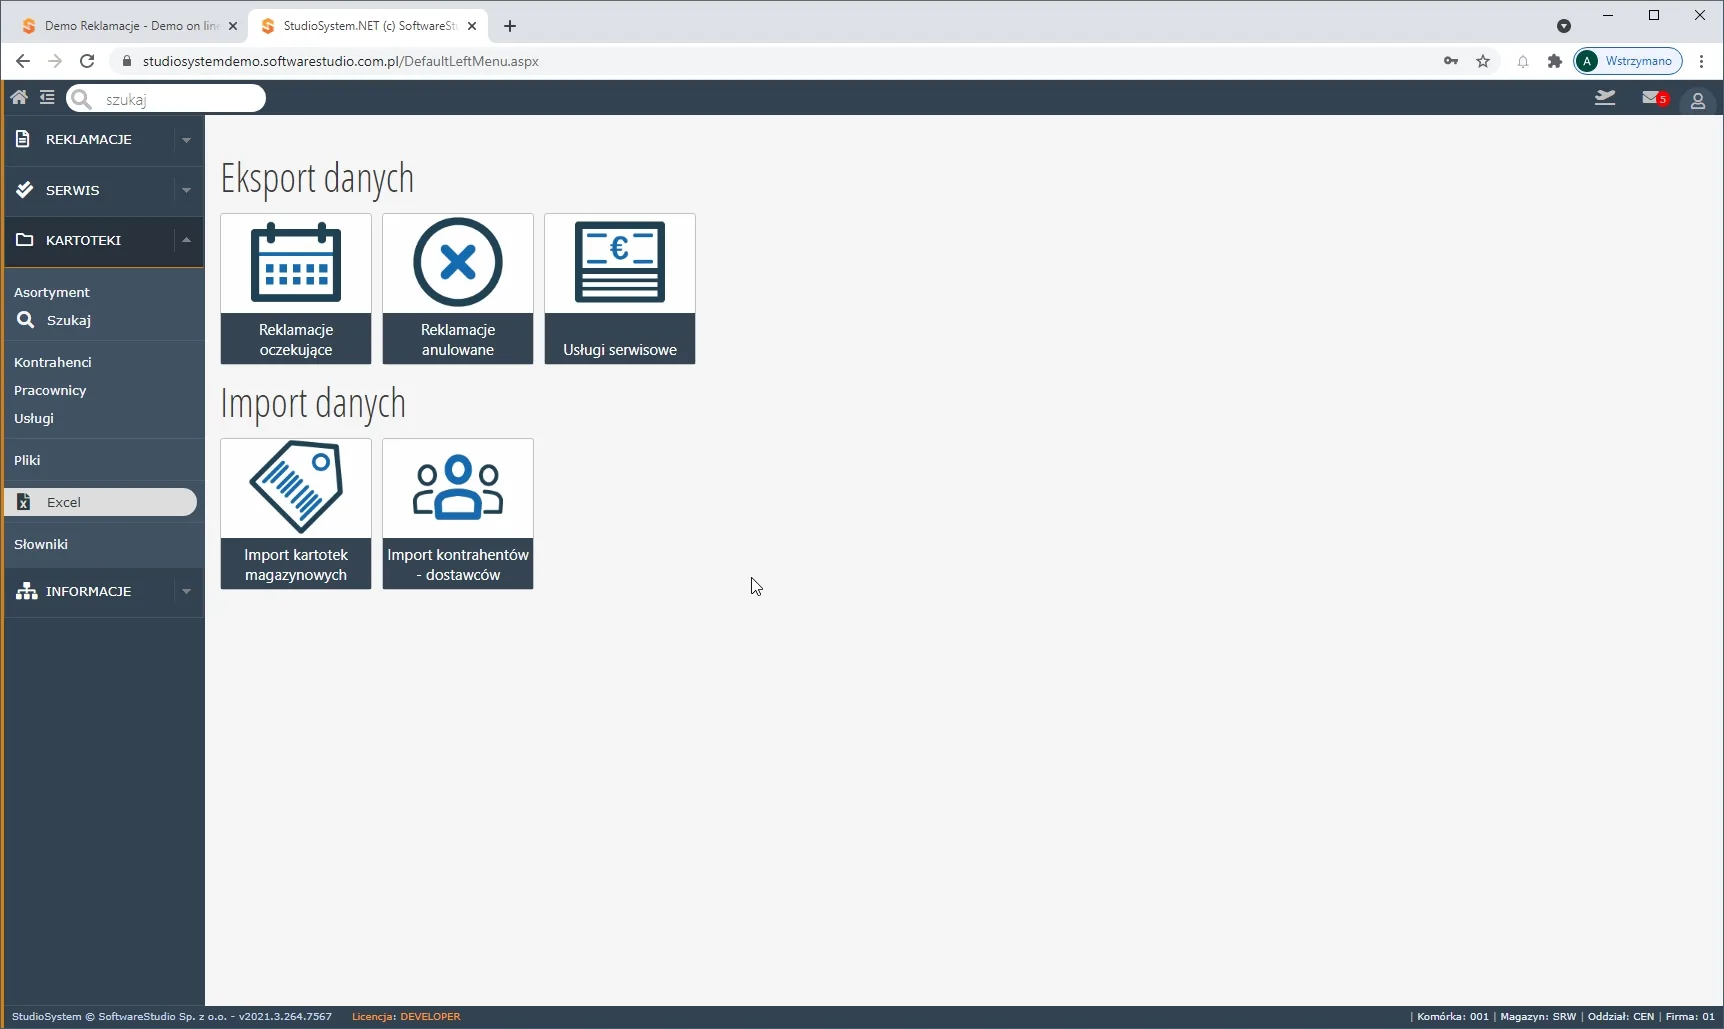
Integrację z ERP opisujemy przy integracji programu do reklamacji z ERP, a połączenie z konkretnym systemem przy integracji reklamacji z Comarch ERP XL. W firmach bez integracji działa wymiana plikowa. Ekran Excel w menu Kartoteki eksportuje m.in. reklamacje oczekujące i usługi serwisowe, a księgowość przenosi decyzje do ERP. Ta droga daje opóźnienie, więc przy wielu korektach dziennie lepiej sprawdza się wymiana w czasie rzeczywistym.
Przy reklamacjach do dostawcy kierunek jest odwrotny: firma czeka na korektę od dostawcy, a nie wystawia jej sama. Po wejściu KSeF korekta od dostawcy pojawia się w systemie z numerem KSeF, więc numer sprawy w polu PrzyczynaKorekty skraca jej dopasowanie do reklamacji. Rozliczenia z dostawcami opisujemy przy reklamacjach do dostawców i producentów. Różnice w obsłudze firm i konsumentów opisujemy przy reklamacjach B2B i B2C w jednym programie.