W skrócie
Po wymianie towaru albo zwrocie ceny firma zostaje z reklamowanym egzemplarzem i ma dla niego cztery drogi: zwrot do dostawcy, naprawę i sprzedaż jako towar używany lub odnowiony, sprzedaż na części albo utylizację jako zużyty sprzęt. Egzemplarz sprzedany ponownie konsumentowi ma pełne 2 lata odpowiedzialności z ustawy o prawach konsumenta, bo ustawa nie pozwala skrócić tego terminu dla towarów używanych. Sprzęt elektryczny, który stał się odpadem, wolno zdemontować tylko w zakładzie przetwarzania. W Studio RMA.net drogę egzemplarza zapisujemy statusem, a koszty sprawy zestawiamy w panelu Serwis w Zestawieniach.
Reklamowany egzemplarz wraca do firmy
Przy wymianie towaru przedsiębiorca odbiera niezgodny towar od konsumenta na swój koszt, co wynika z art. 43d ust. 5 ustawy o prawach konsumenta. Przy odstąpieniu od umowy konsument zwraca towar na koszt przedsiębiorcy (art. 43e ust. 6). W obu przypadkach reklamowany egzemplarz zostaje w firmie. Zwrot towaru bez wady to osobna sprawa, którą opisujemy przy zwrocie towaru a reklamacji w procesie RMA.
W programie decyzję zapisuje status, np. Uznana albo Nieuznana, a etap sprawy stan, np. Rozpatrzona albo Zamknięta. Dokument w stanie Rozpatrzona można edytować, a zamknięty już nie, choć zachowuje ostatni status. Dlatego decyzję o dalszej drodze egzemplarza wpisujemy w Notatkach z menu Więcej, zanim zamkniemy sprawę. Po zamknięciu dokumentacja i załączniki zostają w archiwum.
Cztery drogi egzemplarza po reklamacji
O drodze egzemplarza decydują dwie rzeczy: przyczyna wady i wartość, którą da się z niego odzyskać. Odpowiedzi na kolejne pytania prowadzą do jednej z czterech dróg, a utylizacja zostaje na końcu. Drzewo decyzji wygląda tak:
Utylizacja zostaje na końcu, bo nie odzyskuje z egzemplarza żadnej wartości.
Każda następna droga odzyskuje mniej wartości, dlatego pytania zadajemy w tej kolejności. Egzemplarz rozebrany na części nie wróci już do sprzedaży jako całość. Zestawiamy drogi w tabeli:
| Droga | Warunek | Przepis do sprawdzenia | Co trafia do rozliczenia |
|---|---|---|---|
| Zwrot do dostawcy lub producenta | Wada wynika z dostawy, a umowa albo rękojmia obejmuje sprawę | Umowa z dostawcą, rękojmia z Kodeksu cywilnego | Korekta faktury albo towar zastępczy |
| Naprawa i sprzedaż jako używany lub odnowiony | Naprawa jest możliwa i tańsza od wartości egzemplarza | Art. 43b ust. 4 i art. 43c ust. 1 ustawy o prawach konsumenta, ustawa o przeciwdziałaniu nieuczciwym praktykom rynkowym | Cena sprzedaży pomniejszona o koszt naprawy |
| Sprzedaż na części | Naprawa się nie opłaca, a podzespoły działają | Art. 46 ust. 1 ustawy o zużytym sprzęcie, gdy egzemplarz stał się odpadem | Cena części |
| Utylizacja jako zużyty sprzęt | Egzemplarz nie ma wartości, a firma się go pozbywa | Art. 4 pkt 24 ustawy o zużytym sprzęcie, art. 3 ust. 1 pkt 6 ustawy o odpadach | Koszt przekazania odpadu |
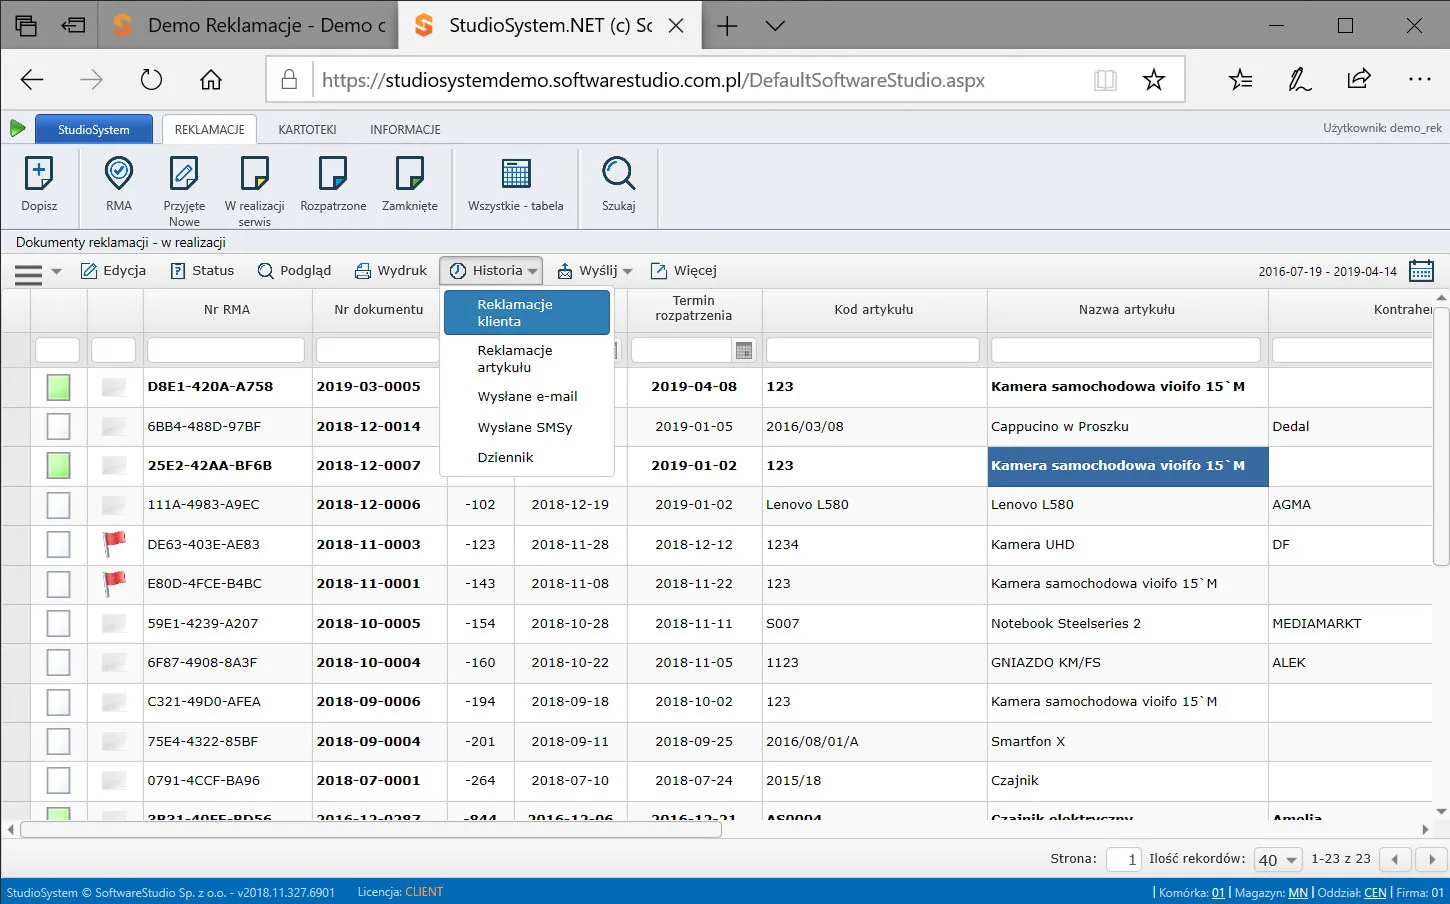
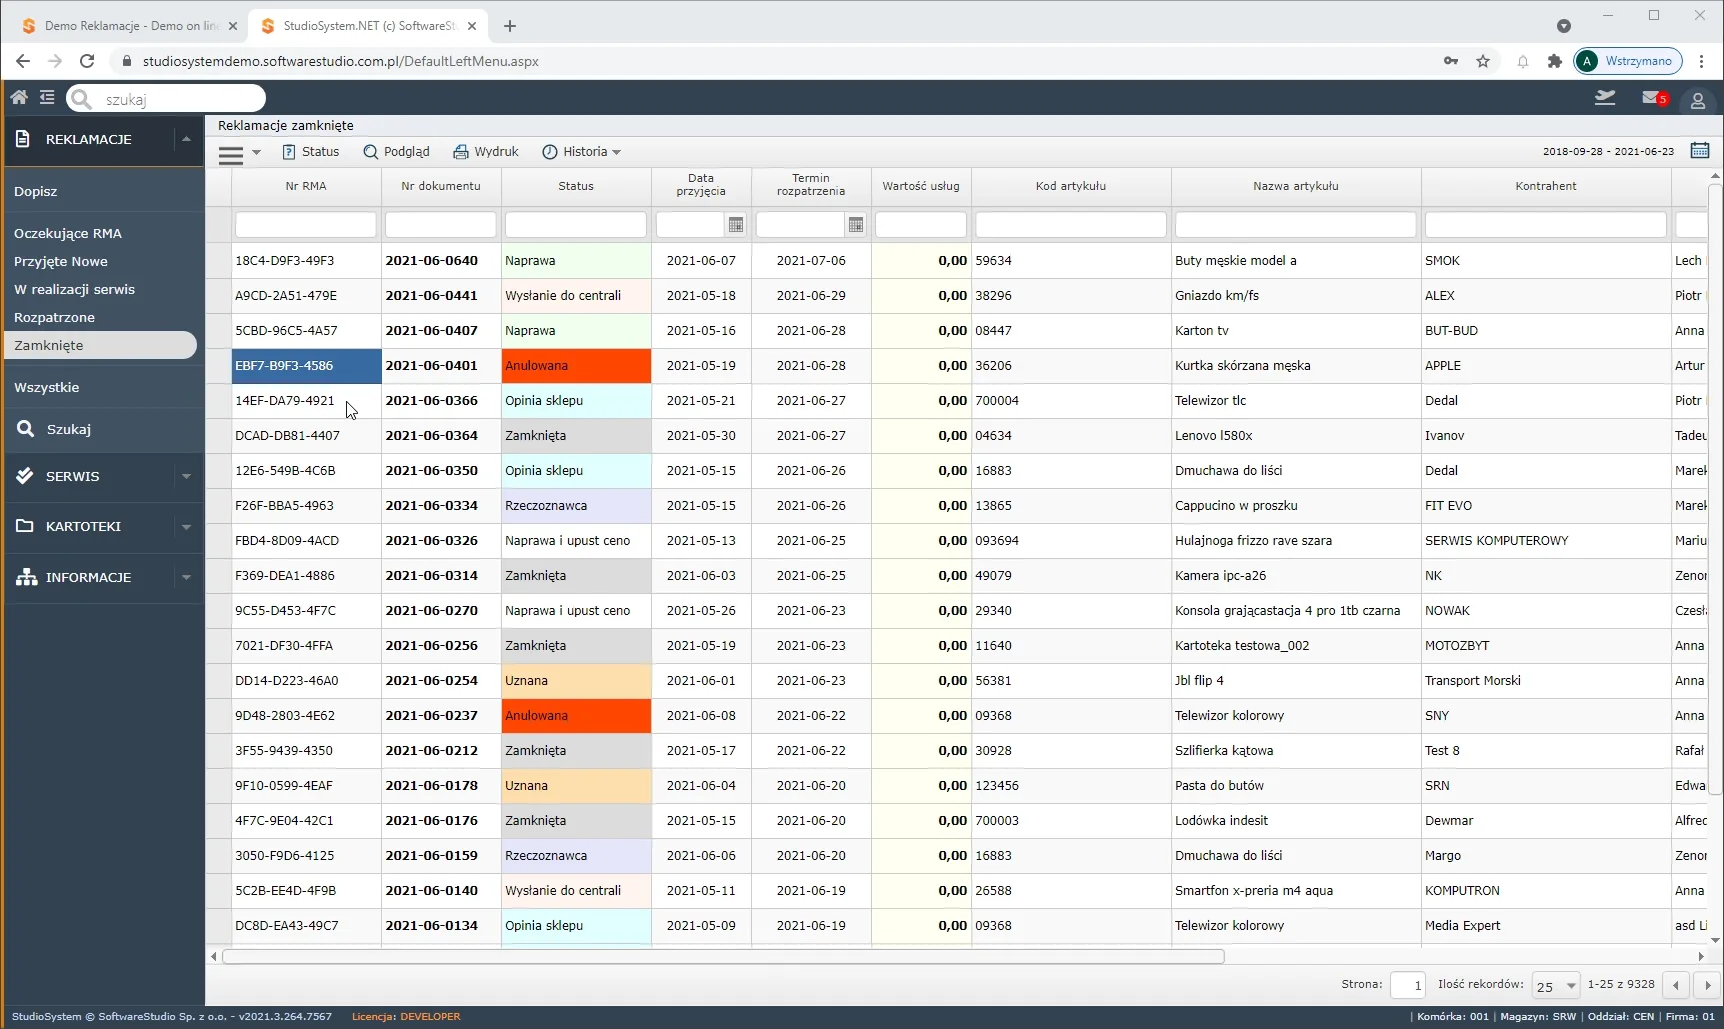
Statusy ustawiamy przy wdrożeniu, więc każda droga z tabeli może mieć w skorowidzu własny status, np. Zwrot do dostawcy. Status zapisany przed zamknięciem zostaje w dokumencie, bo zamknięta sprawa zachowuje ostatni status. Filtr kolumny Status na liście Zamknięte pokazuje wtedy, ile egzemplarzy poszło każdą drogą.
Zwrot do dostawcy albo producenta
Gdy wada wynika z dostawy, egzemplarz wraca do dostawcy albo producenta, a firma rozlicza się z nim według umowy albo rękojmi z Kodeksu cywilnego. Egzemplarza nie rozbieramy ani nie sprzedajemy do decyzji dostawcy, bo jest dowodem w sprawie. Pakiet dowodów i zgłoszenia zbiorcze opisujemy przy reklamacjach do dostawców i producentów.
Raport Reklamacje wg dostawców i towaru w grupie Statystyki pokazuje, od których dostawców pochodzą reklamowane towary. Z niego wybieramy dostawców do rozmowy o warunkach zwrotów. Sieć, w której egzemplarz czeka w sklepie albo w centrali, opisujemy przy reklamacjach w sieci sklepów z centralą, a ocenę egzemplarza przez serwis producenta przy serwisie zewnętrznym w procesie reklamacji.

Naprawa i sprzedaż jako towar używany lub odnowiony
Egzemplarz z usuwalną wadą naprawiamy i sprzedajemy ponownie, ale już jako towar używany albo odnowiony. Art. 5 ust. 1 ustawy o przeciwdziałaniu nieuczciwym praktykom rynkowym uznaje za wprowadzające w błąd działanie, które skłania przeciętnego konsumenta do decyzji, której inaczej by nie podjął. Według art. 5 ust. 3 pkt 2 takie działanie może dotyczyć cech produktu, m.in. jego jakości i daty produkcji. Art. 6 ust. 1 obejmuje też pominięcie istotnych informacji, więc opis stanu musi być pełny.
Egzemplarz sprzedany konsumentowi ponownie podlega art. 43c ust. 1 ustawy o prawach konsumenta: sprzedawca odpowiada za brak zgodności ujawniony w ciągu 2 lat od dostarczenia. Ustawa w brzmieniu od 1 stycznia 2023 roku nie przewiduje skrócenia tego terminu dla towarów używanych, a art. 7 uznaje postanowienia mniej korzystne dla konsumenta za nieważne. Wyjątkiem jest konkretna cecha, o której konsument został wyraźnie poinformowany przed zawarciem umowy i którą wyraźnie i odrębnie zaakceptował (art. 43b ust. 4). W ofercie egzemplarza po naprawie podajemy cztery informacje:
- Stan - towar używany albo odnowiony, a nie nowy, także w nazwie oferty.
- Zakres naprawy - co wymieniono albo naprawiono, według wyniku naprawy zapisanego w sprawie.
- Cechy odbiegające od nowego towaru - np. ślady użytkowania, każda do wyraźnej i odrębnej akceptacji kupującego.
- Odpowiedzialność sprzedawcy - 2 lata wobec konsumenta, a wobec firmy termin uzgodniony w umowie.
Koszt naprawy zapisujemy w sprawie jako usługi, bo program ewidencjonuje roboczogodziny serwisanta i koszty części. Kolumna Wartość usług na liście Zamknięte pokazuje potem, ile kosztowała obsługa danego egzemplarza. Ewidencję usług opisujemy przy kosztach naprawy w reklamacji.
Cena egzemplarza odnowionego i najniższa cena z 30 dni
Art. 4 ust. 2 ustawy o informowaniu o cenach towarów i usług wymaga, żeby przy każdej informacji o obniżce ceny podać najniższą cenę tego towaru z 30 dni przed obniżką. Gdy towar jest w sprzedaży krócej niż 30 dni, podaje się najniższą cenę od początku oferowania (art. 4 ust. 3). Ustawa nie wyłącza z tego obowiązku towarów używanych. Wyjątek z art. 4 ust. 4 dotyczy tylko towarów, które szybko się psują albo mają krótki termin przydatności.
Każda informacja o obniżce w ofercie egzemplarza odnowionego, np. procent rabatu, wymaga więc podania najniższej ceny z 30 dni. Te same zasady obejmują reklamę towaru z ceną (art. 4 ust. 5). Dlatego cenę egzemplarza odnowionego ustalamy jako własną cenę oferty, a nie jako rabat od ceny nowego towaru.
Sprzedaż na części i utylizacja zużytego sprzętu
Sprzęt elektryczny staje się zużytym sprzętem, gdy jest odpadem w rozumieniu ustawy o odpadach, czyli gdy posiadacz się go pozbywa, zamierza się pozbyć albo jest do tego obowiązany. Definicję podają art. 4 pkt 24 ustawy z 11 września 2015 roku o zużytym sprzęcie elektrycznym i elektronicznym oraz art. 3 ust. 1 pkt 6 ustawy o odpadach. Reklamacje sprzętu elektrycznego opisujemy osobno przy reklamacjach sprzętu elektrycznego i elektroniki.
Art. 46 ust. 1 ustawy o zużytym sprzęcie pozwala demontować zużyty sprzęt i przygotowywać go do ponownego użycia wyłącznie w zakładzie przetwarzania. Art. 35 ust. 1 zakazuje zbierania niekompletnego zużytego sprzętu i części z niego podmiotom spoza listy w tym przepisie, na której jest m.in. prowadzący zakład przetwarzania. Dlatego o sprzedaży na części decydujemy, zanim firma uzna egzemplarz za odpad. Przekazanie egzemplarza jako odpadu porządkują cztery reguły:
- Odbiorca odpadu - zużyty sprzęt trafia do zbierającego zużyty sprzęt albo do zakładu przetwarzania, a oba podmioty mają decyzję w zakresie gospodarki odpadami.
- Punkt serwisowy - przyjmuje nieodpłatnie zużyty sprzęt, gdy naprawa jest technicznie niemożliwa albo właściciel uzna ją za nieopłacalną (art. 40 ust. 1 ustawy o zużytym sprzęcie).
- Rejestr w BDO - marszałek województwa wpisuje do rejestru m.in. wprowadzających sprzęt, zbierających zużyty sprzęt, prowadzących zakład przetwarzania i organizacje odzysku sprzętu (art. 49 ust. 1 i art. 50 ust. 1 pkt 3 ustawy o odpadach).
- Wytwórca odpadów - firma obowiązana do prowadzenia ewidencji odpadów też podlega wpisowi, z wyłączeniami z art. 51 ust. 1 (art. 50 ust. 1 pkt 5 lit. e ustawy o odpadach).
Obowiązek wpisu zależy od rodzaju działalności, więc sprawdza go dział ochrony środowiska albo doradca firmy. Decyzję o utylizacji zapisujemy w Notatkach. Dokument przekazania odpadu dołączamy jako załącznik, który program wiąże z numerem RMA.
Wartość odzyskana a koszt reklamacji
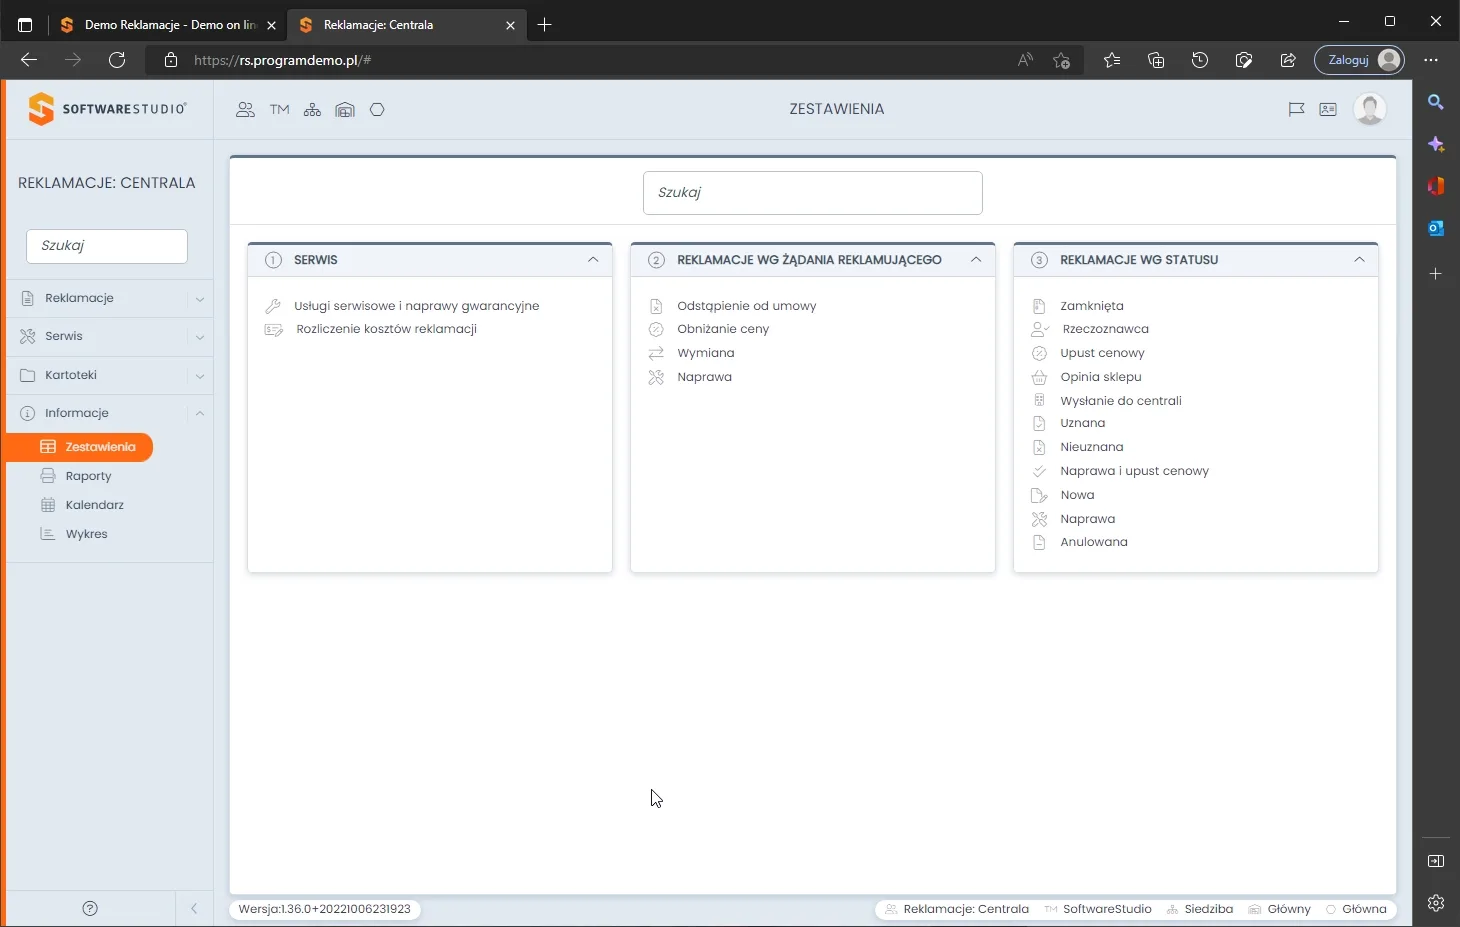
Wynik sprawy liczymy jako różnicę między kosztem reklamacji a wartością odzyskaną z egzemplarza. Na koszt składają się wymiana albo zwrot ceny, przesyłki, naprawa i praca działu reklamacji. Wartość odzyskana to korekta od dostawcy, cena egzemplarza odnowionego, cena części albo zero przy utylizacji. Panel Serwis w Zestawieniach ma pozycje Usługi serwisowe i naprawy gwarancyjne oraz Rozliczenie kosztów reklamacji.
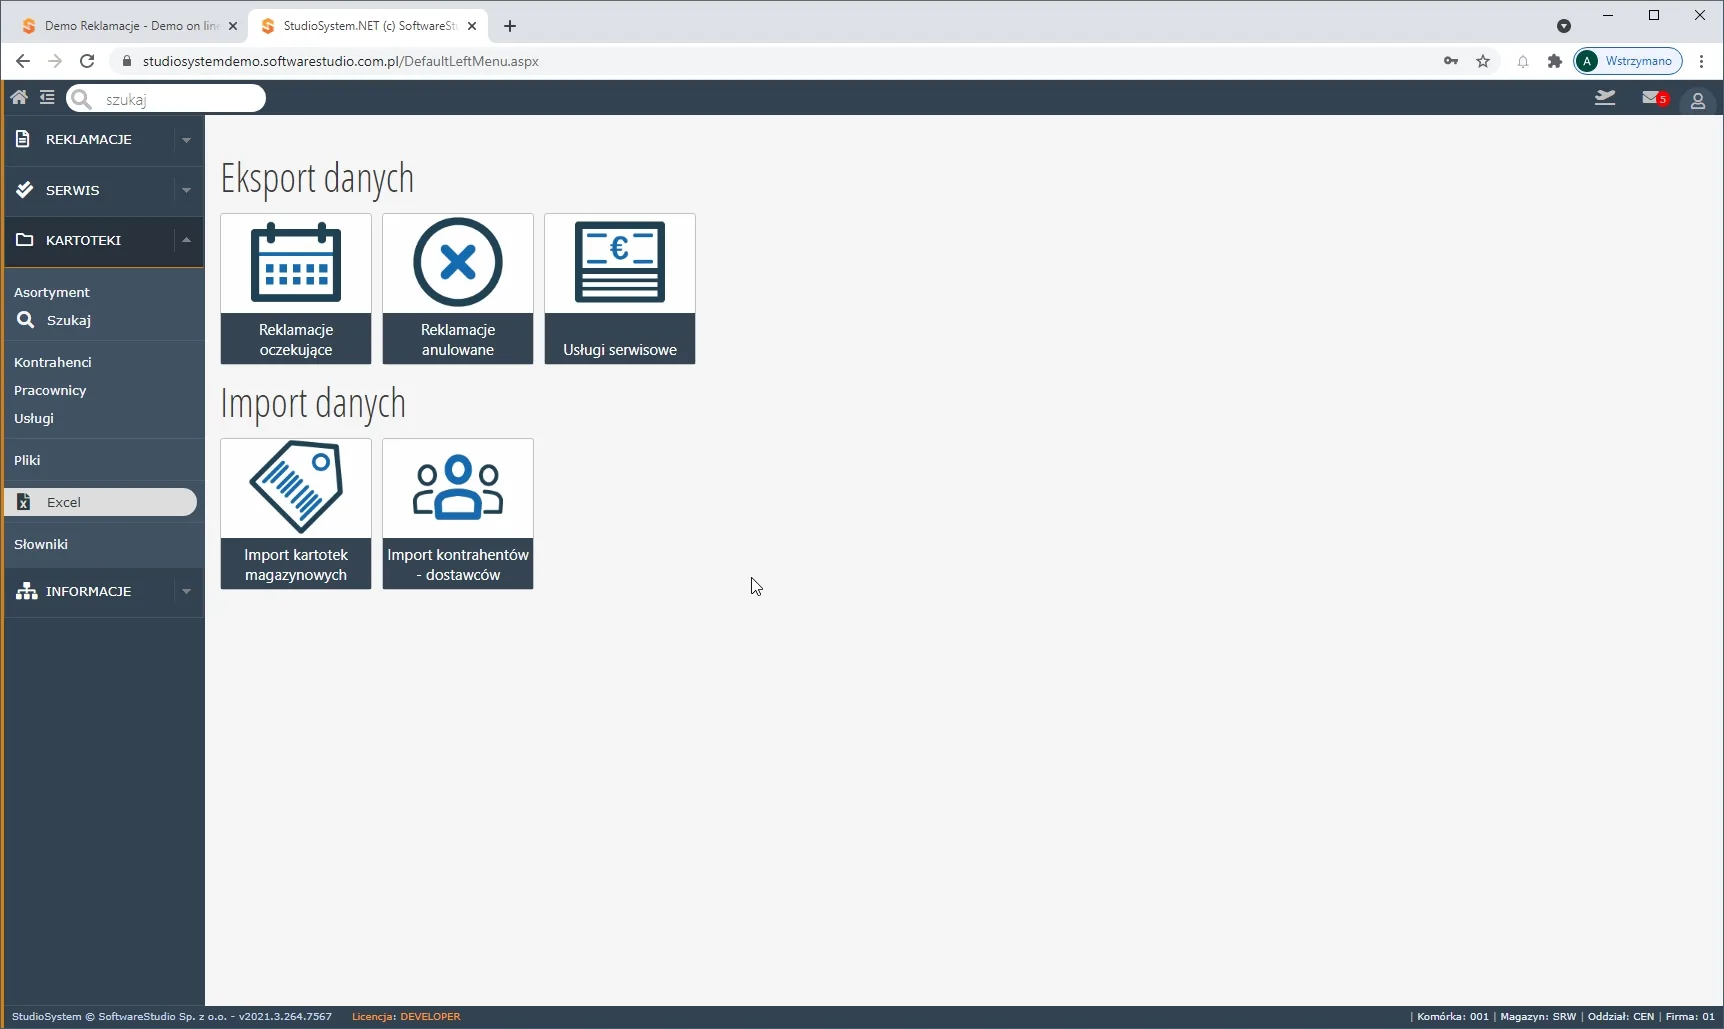
Eksport Usługi serwisowe na ekranie Excel w menu Kartoteki przenosi koszty usług do arkusza, w którym zestawiamy je z ceną sprzedaży egzemplarza albo korektą od dostawcy. Eksport Reklamacje anulowane z tego samego ekranu pozwala wyłączyć sprawy anulowane z rachunku. Rejestr anulowanych opisujemy przy anulowaniu reklamacji i rejestrze anulowanych.
Pozycja Reklamacje artykułu w menu Historia zbiera reklamacje tego samego artykułu, więc widzimy, czy egzemplarze danego modelu wracają często. Model, który wraca często, kierujemy do rozmowy z dostawcą, a nie do kolejnych napraw. Menu Historia opisujemy przy historii reklamacji klienta i artykułu, a cały proces serwisu przy programie do obsługi serwisu i reklamacji.